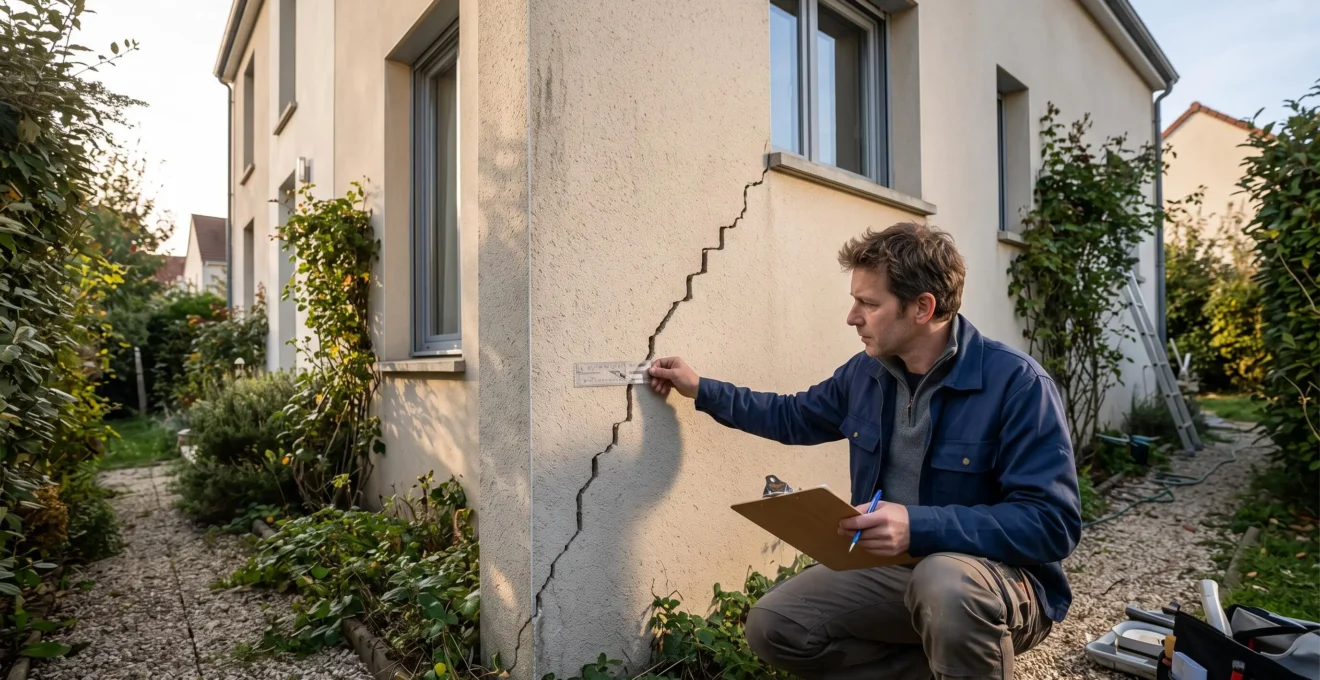
Une fissure apparaît sur la façade d’une maison neuve : faut-il contacter le constructeur, son assureur décennal ou l’assurance dommages-ouvrage ? La réponse dépend principalement de trois éléments : la date de réception des travaux, l’origine du désordre et ses conséquences sur le bâtiment. Une fissure superficielle ne bénéficie pas automatiquement de la garantie décennale, tandis qu’une fissure révélant un problème de fondations peut engager la responsabilité du constructeur, même si elle devient visible plusieurs mois après la livraison.
En droit français, trois garanties légales structurent les recours du propriétaire : la garantie de parfait achèvement pendant un an, la garantie de bon fonctionnement pendant deux ans et la garantie décennale pendant dix ans. L’assurance dommages-ouvrage constitue un mécanisme complémentaire particulièrement important : elle permet, sous certaines conditions, de financer les réparations relevant de la responsabilité décennale sans attendre que les responsabilités soient définitivement établies.
Le bon réflexe consiste donc à documenter immédiatement les fissures, à effectuer les notifications écrites nécessaires et à vérifier les assurances souscrites. Les règles présentées ci-dessous concernent le droit français et ne doivent pas être transposées automatiquement aux autres pays francophones.
Les garanties à connaître avant de déclarer une fissure
- Parfait achèvement : un an après la réception, pour les désordres signalés à la réception ou notifiés par écrit après celle-ci.
- Biennale : deux ans pour les éléments d’équipement dissociables relevant de cette garantie, et non pour toutes les fissures esthétiques.
- Décennale et dommages-ouvrage : dix ans pour les dommages suffisamment graves ; la dommages-ouvrage permet de préfinancer les réparations sans attendre la recherche des responsabilités.
- Pourquoi certaines fissures sont couvertes et d’autres non, même la première année ?
- Comment déclarer une malfaçon en 7 étapes sans rater un délai critique ?
- Dommage-ouvrage ou décennale : quel réflexe évite des mois de blocage ?
- L’erreur à la réception qui fait perdre un levier de correction
- Photos, mesures, constats : le dossier qui accélère l’instruction du dossier
- Le message WhatsApp qui se retourne contre vous et bloque une correction
- Pourquoi des fissures apparaissent parfois après le premier été sec, même maison neuve ?
- Quelles fondations prévoir quand l’étude de sol révèle un risque de retrait-gonflement des argiles ?
Pourquoi certaines fissures sont couvertes et d’autres non, même la première année ?
Une fissure apparue pendant la première année suivant la réception peut relever de la garantie de parfait achèvement, mais aussi, selon son origine et sa gravité, de la responsabilité décennale. La date d’apparition ne suffit donc pas à déterminer la garantie applicable. Le critère essentiel est la nature du désordre : simple défaut de finition, dysfonctionnement d’un équipement ou atteinte suffisamment grave à la solidité ou à l’usage normal du bâtiment.
La garantie de parfait achèvement, prévue par l’article 1792-6 du Code civil, couvre pendant un an les désordres signalés dans les réserves du procès-verbal de réception ou notifiés par écrit après celle-ci. Elle peut notamment concerner une fissure d’enduit, un défaut de finition ou une malfaçon qui ne compromet pas la structure.
La garantie biennale, ou garantie de bon fonctionnement, dure deux ans. Elle concerne certains éléments d’équipement dissociables de l’ouvrage. Une fissure esthétique dans un mur ne relève donc pas automatiquement de cette garantie : sa qualification dépend de la nature du désordre et de l’élément concerné.
La garantie décennale obéit à un critère plus exigeant. Selon l’article 1792 du Code civil, le constructeur engage sa responsabilité lorsque le dommage compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Des fissures traversantes, des infiltrations importantes ou des mouvements structurels peuvent répondre à ces critères, sous réserve d’une expertise.
Une fissure fine n’est pas nécessairement bénigne, pas plus qu’une fissure large n’entraîne automatiquement une prise en charge décennale. L’expert recherche notamment son évolution, sa localisation, son origine et ses conséquences sur le bâtiment.
Le propriétaire doit également distinguer le désordre initial de ses causes éventuelles. Un mouvement différentiel des fondations peut se manifester après plusieurs mois, alors que le défaut de conception ou d’exécution existait déjà lors de la construction. À l’inverse, un dommage causé par un mauvais entretien, une intervention ultérieure inadaptée ou certaines circonstances extérieures peut compliquer, voire exclure, la prise en charge.
Le ministère chargé de la Transition écologique détaille les garanties et les responsabilités dans sa présentation officielle des assurances et garanties de construction. Cette distinction est essentielle : il faut qualifier juridiquement le dommage avant de choisir son interlocuteur.
En pratique, une déclaration écrite au constructeur pendant la première année constitue un réflexe utile, même lorsque la cause de la fissure reste inconnue. Si les indices révèlent un dommage décennal, il faut également examiner sans attendre la possibilité de mobiliser l’assurance dommages-ouvrage.
Comment déclarer une malfaçon en 7 étapes sans rater un délai critique ?
Pour déclarer une fissure, il faut d’abord conserver une preuve de son apparition, puis notifier le désordre par écrit aux interlocuteurs concernés. En France, il n’existe pas de délai universel de dix jours applicable à toutes les malfaçons. Le délai dépend notamment de la garantie mobilisée et du contrat d’assurance. Pour la dommages-ouvrage, le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés.
Une déclaration orale sur le chantier ou un appel téléphonique au conducteur de travaux ne remplace pas une notification écrite. Le propriétaire doit pouvoir démontrer ce qu’il a signalé, à qui, et à quelle date. La procédure suivante permet de constituer un dossier exploitable sans confondre les démarches.
- Photographier le désordre : prendre des vues générales et rapprochées de chaque fissure, avec une date et un repère d’échelle. Conserver les fichiers originaux.
- Relever la localisation : identifier précisément les pièces, façades, murs et ouvertures concernés. Noter la largeur apparente et la direction de chaque fissure.
- Consulter le procès-verbal de réception : vérifier la date de réception, les réserves éventuelles et les garanties susceptibles d’être mobilisées.
- Notifier le constructeur : adresser une description factuelle du désordre par un moyen permettant de conserver une preuve de l’envoi et de la réception, notamment une lettre recommandée avec avis de réception.
- Déclarer le sinistre à l’assurance dommages-ouvrage : si une assurance a été souscrite et que le dommage est susceptible de relever de la décennale, transmettre une déclaration conforme aux modalités du contrat.
- Organiser les constatations : proposer une visite contradictoire et conserver les convocations, comptes rendus, photographies et éventuels rapports d’expertise.
- Suivre les réponses et les délais : consigner chaque échange, demande de pièce complémentaire, décision de garantie et proposition d’indemnisation.
Une précision juridique est déterminante : la date d’expédition du premier recommandé ne constitue pas automatiquement le point de départ des délais d’instruction de l’assurance. Pour la dommages-ouvrage, ces délais dépendent de la réception d’une déclaration conforme et complète. Il faut également distinguer la déclaration du sinistre à l’assureur et les délais de prescription des actions en responsabilité contre les constructeurs.
La garantie de parfait achèvement doit être notifiée dans l’année suivant la réception pour les désordres apparus après celle-ci. L’article 1792-6 du Code civil prévoit une notification écrite et, en cas d’inexécution des réparations convenues, une mise en demeure préalable dans les conditions légales.
La responsabilité décennale court, quant à elle, pendant dix ans à compter de la réception. Ce délai ne doit pas être confondu avec les délais contractuels de déclaration d’un sinistre à l’assureur. Un simple courrier au constructeur ne suspend pas automatiquement une prescription.
Lorsqu’une contestation apparaît sur la date ou l’origine du dommage, un constat contradictoire peut renforcer le dossier. Le propriétaire peut inviter le constructeur ou son représentant à examiner les fissures en sa présence. L’intervention d’un commissaire de justice peut également être utile dans certaines circonstances, mais elle ne remplace pas automatiquement une expertise technique ou une réception judiciaire.
Une fois le désordre signalé, reste à déterminer quel assureur peut financer les travaux. Cette distinction entre responsabilité du constructeur et préfinancement par l’assurance dommages-ouvrage change considérablement la stratégie de recours.
Dommage-ouvrage ou décennale : quel réflexe évite des mois de blocage ?
Si la fissure peut compromettre la solidité de la maison ou la rendre impropre à son usage, le premier réflexe consiste à vérifier l’existence d’une assurance dommages-ouvrage et à lui déclarer le sinistre. La décennale engage la responsabilité du constructeur, tandis que la dommages-ouvrage permet, lorsque les conditions sont réunies, de préfinancer les réparations sans attendre que les responsabilités soient définitivement établies.
Ces deux mécanismes sont complémentaires, mais ils ne fonctionnent pas de la même manière.
| Critère | Assurance dommages-ouvrage | Garantie décennale |
|---|---|---|
| Nature | Assurance souscrite par le maître d’ouvrage | Responsabilité légale des constructeurs |
| Objectif | Préfinancer les réparations des dommages décennaux | Faire répondre le constructeur des dommages relevant de sa responsabilité |
| Interlocuteur | Assureur dommages-ouvrage | Constructeur et son assureur de responsabilité décennale |
| Recherche des responsabilités | Pas nécessaire avant le préfinancement dans les conditions légales | Peut nécessiter des expertises et discussions sur l’imputabilité du dommage |
| Durée de référence | En principe jusqu’à dix ans après réception, avec prise d’effet selon les conditions légales | Dix ans à compter de la réception |
L’assurance dommages-ouvrage doit normalement être souscrite avant l’ouverture du chantier. Elle couvre les dommages de nature décennale et permet à l’assureur d’exercer ensuite ses recours contre les constructeurs responsables et leurs assureurs.
Le propriétaire ne doit donc pas attendre qu’un constructeur reconnaisse sa faute avant de contacter son propre assureur. Si une dommages-ouvrage existe, la déclaration directe permet d’engager la procédure prévue par le Code des assurances.
Selon les informations officielles de Service Public, après réception d’une déclaration complète, l’assureur dispose normalement de soixante jours calendaires pour notifier sa décision sur la garantie, puis de quatre-vingt-dix jours calendaires pour présenter une offre d’indemnisation. Des règles particulières existent notamment pour les dommages dont le montant est inférieur au seuil réglementaire indiqué par l’administration.
60 jours + 90 jours
Délais normalement applicables à l’instruction puis à la proposition d’indemnisation en dommages-ouvrage, à compter de la réception de la déclaration complète, sous réserve des modalités et exceptions légales.
Données issues de la fiche officielle de Service Public sur l’assurance dommages-ouvrage.
La déclaration doit respecter les exigences du contrat. Le délai contractuel minimal de déclaration est de cinq jours ouvrés. La fiche administrative indique également un délai de prescription de deux ans à compter de la survenance ou de la connaissance du dommage pour la déclaration et la demande d’indemnisation, selon les conditions applicables.
Si le constructeur est en liquidation judiciaire ou si son assurance décennale présente une difficulté, il ne faut pas supposer qu’un fonds de garantie indemnisera automatiquement le propriétaire. L’existence d’un mécanisme de recours dépend du dispositif légal applicable et de la situation précise de l’opération. La dommages-ouvrage, lorsqu’elle a été valablement souscrite, reste alors un interlocuteur particulièrement important.
La couverture n’est toutefois pas automatique : une fissure purement esthétique, un dommage exclu par les dispositions applicables ou un sinistre situé hors de la période de garantie ne donne pas nécessairement droit à indemnisation. L’absence d’entretien ou un usage anormal peuvent également être opposés dans certaines situations.
Le propriétaire doit donc retrouver son attestation dommages-ouvrage, vérifier les coordonnées de l’assureur et consulter les conditions contractuelles. La déclaration au constructeur reste pertinente, mais elle ne doit pas retarder la déclaration à l’assureur.
Cette stratégie suppose néanmoins que le propriétaire ait correctement conservé ses droits dès la réception. Une réserve oubliée ou une signature précipitée peut compliquer la contestation de certains défauts apparents.
L’erreur à la réception qui fait perdre un levier de correction
La principale erreur consiste à signer le procès-verbal de réception sans réserve alors que des fissures ou des défauts visibles sont déjà présents. La réception fixe le point de départ des garanties légales et permet de constater l’acceptation de l’ouvrage, avec ou sans réserves. Les désordres apparents doivent donc être décrits précisément dans le procès-verbal pour préserver les recours correspondants.
La réception ne constitue pas une simple formalité administrative. L’article 1792-6 du Code civil la définit comme l’acte par lequel le maître de l’ouvrage accepte les travaux, avec ou sans réserves. Elle doit intervenir contradictoirement, à l’amiable ou, en cas de désaccord, judiciairement.
Il faut distinguer deux situations :
- Le défaut apparent à la réception : s’il est visible et identifiable, il doit être mentionné dans les réserves. Le propriétaire peut demander une correction et convenir d’un délai de levée.
- Le désordre découvert après réception : il peut être signalé dans le cadre de la garantie de parfait achèvement pendant un an, ou relever d’une autre garantie selon sa nature et sa gravité.
Un procès-verbal sans réserve peut rendre plus difficile l’invocation ultérieure d’un défaut qui était apparent et identifiable lors de la réception. Toutefois, la situation doit être appréciée au regard de la nature du dommage : un défaut dont la gravité ou les conséquences ne se révèlent que plus tard peut recevoir une qualification différente.
La visite doit donc être organisée méthodiquement. Commencez par les façades et les soubassements, puis examinez les murs intérieurs, les plafonds, les menuiseries, les sols, les équipements et les finitions. Une attention particulière doit être portée aux angles des ouvertures, aux jonctions entre matériaux et aux zones présentant des traces d’humidité.
Si un désordre est visible, la réserve doit être suffisamment précise pour identifier le problème et sa localisation. Écrire simplement « fissures à reprendre » sans préciser les pièces, les murs ou les façades concernés peut provoquer des discussions sur l’étendue des réparations attendues.
Lorsque le constructeur refuse de participer à la réception ou conteste les réserves, il faut conserver les preuves de la convocation et des désaccords. Une mise en demeure et, selon le contexte, une demande de réception judiciaire peuvent être envisagées. Un constat de commissaire de justice peut documenter la situation, mais ne remplace pas à lui seul une décision judiciaire de réception.
Les 5 vérifications à effectuer avant de signer la réception
- Inspecter chaque façade et chaque pièce : établir une liste des zones visitées.
- Photographier les fissures et défauts visibles : conserver les images datées et localisées.
- Décrire chaque anomalie : préparer une réserve précise indiquant son emplacement et sa nature.
- Vérifier les documents de réception : obtenir un exemplaire du procès-verbal signé et des réserves annexées.
- Archiver les documents d’assurance : réunir les attestations décennales et dommages-ouvrage ainsi que les coordonnées des assureurs.
Une réception rigoureuse ne dispense pas de surveiller le bâtiment après la livraison. Si une fissure évolue, la qualité des preuves techniques devient déterminante pour distinguer un défaut superficiel d’un problème affectant la structure.
Photos, mesures, constats : le dossier qui accélère l’instruction du dossier
Un dossier de fissuration efficace ne se limite pas à quelques photographies prises avec un téléphone. Il doit permettre de comprendre où se trouve le désordre, quand il est apparu, comment il évolue et quelles conséquences il provoque. Des images datées, des mesures répétées et les documents techniques de la construction facilitent l’analyse de l’expert et limitent les contestations sur les circonstances du sinistre.
La première preuve à constituer est photographique. Chaque fissure doit être photographiée à plusieurs distances : une vue générale pour identifier la façade ou la pièce, puis un gros plan pour montrer son tracé et sa largeur. Une règle graduée ou un autre repère d’échelle permet de mieux apprécier les dimensions.
Le propriétaire peut également relever :
- La position de la fissure par rapport aux portes, fenêtres et angles du bâtiment.
- Son orientation : verticale, horizontale, diagonale ou en escalier.
- Sa longueur et sa largeur apparente.
- Les éventuelles traces d’humidité, d’infiltration ou de déformation.
- Les changements observés au fil des semaines ou des saisons.
Il est important de ne pas transformer une mesure visuelle en diagnostic structurel. Les classifications de fissures selon leur largeur peuvent aider à organiser les observations, mais elles ne déterminent pas, à elles seules, l’application de la garantie décennale. Une expertise doit examiner les causes et les conséquences du désordre.
Des témoins de fissuration peuvent aider à suivre une évolution. Il peut s’agir de dispositifs de mesure adaptés ou de témoins posés de manière à repérer un déplacement. Leur pose doit être documentée, datée et accompagnée de relevés réguliers. Un témoin ne démontre toutefois pas, à lui seul, l’origine du mouvement ni la responsabilité du constructeur.
Lorsque la fissure est évolutive, traverse un mur porteur ou s’accompagne d’un affaissement, l’intervention d’un professionnel indépendant peut être pertinente. Un expert en bâtiment ou un expert d’assuré peut analyser les désordres et discuter les conclusions de l’expert mandaté par l’assureur. Si un litige persiste, une expertise judiciaire peut être sollicitée selon les conditions procédurales applicables.
Les documents techniques de la construction sont tout aussi importants. Le dossier à conserver comprend notamment le procès-verbal de réception, les plans, les études géotechniques, les attestations d’assurance et les éventuels comptes rendus de chantier. Ces pièces permettent de confronter les désordres observés aux caractéristiques du projet et aux prescriptions techniques applicables.
Pour les constructions situées dans les zones exposées au retrait-gonflement des argiles, l’étude géotechnique et les prescriptions de fondation peuvent jouer un rôle déterminant. Le dossier ministériel consacré au retrait-gonflement des argiles dans la construction précise les obligations et mesures de prévention applicables en France.
Un dossier solide permet de mieux comprendre le désordre, mais aussi d’éviter qu’une explication trop rapide soit retenue sans examen. Cette prudence est particulièrement utile lorsque les premiers échanges avec le constructeur passent par des messages informels.
Le message WhatsApp qui se retourne contre vous et bloque une correction
Un message WhatsApp peut devenir une pièce importante dans un litige de construction. Il peut prouver qu’un constructeur a été informé d’une fissure à une date précise, mais aussi révéler une acceptation ambiguë d’une réparation ou d’une situation contestable. Le problème n’est pas d’utiliser une messagerie : c’est de lui confier des décisions qui devraient être formalisées dans un écrit clair.
Sur un chantier, les échanges informels sont fréquents. Un conducteur de travaux peut demander une photographie, proposer de reboucher une fissure ou annoncer le passage prochain d’un artisan. Ces échanges sont utiles pour organiser une intervention, mais ils ne remplacent pas nécessairement les notifications prévues par les garanties légales ou le contrat d’assurance.
Un propriétaire qui répond « pas de problème, faites comme ça » à une proposition de réparation peut ensuite devoir expliquer ce qu’il acceptait réellement. S’agissait-il d’une intervention provisoire, d’une réparation définitive ou d’une acceptation de la cause avancée par le constructeur ? Une réponse imprécise peut nourrir une contestation.
Il faut surtout éviter de confondre trois actes :
- Signaler informellement une fissure au constructeur.
- Notifier juridiquement un désordre dans les conditions de la garantie applicable.
- Déclarer un sinistre à l’assureur dommages-ouvrage selon les modalités contractuelles.
Un message électronique peut avoir une valeur probatoire selon son contenu, son authenticité et les circonstances de sa production. Il n’est donc pas exact d’affirmer que WhatsApp ne vaut jamais preuve. En revanche, il ne faut pas considérer qu’un échange informel suspend automatiquement une prescription ou respecte nécessairement les formalités d’une déclaration de sinistre.
La règle pratique consiste à réserver les messageries aux informations opérationnelles. Toute décision importante concernant les réserves, la reconnaissance d’un désordre, le choix d’une réparation ou une éventuelle renonciation à une contestation doit être confirmée par un écrit suffisamment précis.
Si le constructeur propose une réparation, demandez une description écrite de l’intervention, de son périmètre et de son objectif. Lorsque la cause de la fissure est inconnue, il est préférable d’éviter une réparation purement cosmétique avant les constatations techniques nécessaires, sauf mesure conservatoire urgente.
Enfin, conservez les conversations intégralement. Les captures d’écran isolées peuvent être utiles, mais il est préférable de préserver le fil des échanges, les dates, les pièces jointes et les éventuelles confirmations écrites.
Cette discipline devient particulièrement importante lorsque les fissures apparaissent après une période de sécheresse. Dans ce contexte, une réparation de surface ne permet pas de savoir si le mouvement du bâtiment est terminé ou si les fondations continuent à subir des contraintes.
À retenir avant d’examiner les fondations
- Une fissure apparue après un été sec ne prouve pas automatiquement un défaut de construction, mais justifie une analyse de son origine.
- Le retrait-gonflement des argiles peut provoquer des mouvements différentiels sous les fondations et affecter une maison récente.
- Les études géotechniques et les prescriptions constructives permettent de vérifier si le projet a été adapté aux caractéristiques du terrain.
Pourquoi des fissures apparaissent parfois après le premier été sec, même maison neuve ?
Une maison neuve peut présenter des fissures après son premier été sec parce que le sol argileux situé sous ses fondations se rétracte lorsque son humidité diminue. Si le mouvement n’est pas uniforme, certaines parties du bâtiment peuvent subir des déplacements différentiels. Cette explication est plausible dans les secteurs exposés au retrait-gonflement des argiles, mais elle doit être confirmée par une analyse du terrain et du bâtiment.
Le phénomène de retrait-gonflement des argiles, souvent désigné par le sigle RGA, résulte des variations de teneur en eau des sols argileux. En période sèche, certaines argiles perdent de l’eau et se rétractent. Lorsque l’humidité revient, elles peuvent gonfler.
Ces variations ne se produisent pas nécessairement de manière uniforme sous une maison. Les différences d’exposition, la présence de végétation, les écoulements d’eau et la profondeur des fondations peuvent créer des mouvements localisés.
Les conséquences possibles sont diverses :
- Fissures en escalier sur les façades en maçonnerie.
- Fissures diagonales autour des fenêtres et des portes.
- Déformation de certaines menuiseries.
- Fissuration des cloisons et des dallages.
- Déformation ou détérioration de canalisations enterrées.
La première saison sèche peut ainsi révéler un problème qui ne se manifestait pas au moment de la réception. Toutefois, l’apparition d’une fissure après une sécheresse ne démontre pas automatiquement que le constructeur a mal dimensionné les fondations. Il faut vérifier la nature du sol, les dispositions constructives retenues, les conditions d’exécution et les éventuelles causes extérieures.
En France, le dispositif de prévention du retrait-gonflement des argiles découle notamment de la loi Élan du 23 novembre 2018 et des textes réglementaires qui l’ont précisée. Pour certaines constructions situées dans les zones d’exposition moyenne ou forte, des études géotechniques sont requises selon les conditions réglementaires.
Il faut distinguer l’étude géotechnique préalable G1, généralement associée à la vente du terrain dans les situations concernées, de l’étude géotechnique de conception G2, destinée à adapter les dispositions constructives au projet immobilier. Les obligations varient selon la qualité des intervenants, la nature de l’opération et les textes applicables.
Le zonage d’exposition a également évolué en 2026. Le nouveau zonage, prévu par l’arrêté du 9 janvier 2026, s’applique aux opérations et contrats visés conclus à compter du 1er juillet 2026. Il ne doit donc pas être appliqué rétroactivement sans vérifier la date et le régime juridique de la construction.
La distinction entre retrait du béton ou de l’enduit et mouvement du sol est essentielle. Une fissure superficielle peut relever d’un défaut de finition, alors qu’un désordre lié à un mouvement des fondations peut atteindre le seuil de gravité décennale. La largeur apparente ne suffit pas à trancher.
Si les fissures s’accompagnent d’un affaissement, d’une déformation des ouvertures ou d’une évolution rapide, il faut solliciter un examen technique et informer les assureurs concernés. Les réparations superficielles ne doivent pas masquer un mouvement structurel encore actif.
Si l’analyse révèle un risque géotechnique, la question suivante concerne les fondations elles-mêmes. Leur conception doit répondre aux caractéristiques du terrain et aux prescriptions de l’étude géotechnique, plutôt qu’à une solution standard appliquée indistinctement à toutes les maisons.
Quelles fondations prévoir quand l’étude de sol révèle un risque de retrait-gonflement des argiles ?
Lorsque l’étude géotechnique révèle un risque de retrait-gonflement des argiles, les fondations doivent être dimensionnées en fonction de la nature du sol, de la profondeur de la couche sensible, des charges du bâtiment et de l’intensité du risque. Il n’existe pas de fondation universelle adaptée à tous les terrains argileux : le choix entre semelles adaptées, radier ou fondations profondes relève d’une conception géotechnique et structurelle.
L’étude G2 permet notamment d’adapter les principes constructifs à l’implantation réelle de la maison. Elle ne se contente pas de constater la présence d’argile : elle analyse les caractéristiques du terrain et formule des prescriptions destinées à limiter les mouvements susceptibles d’endommager l’ouvrage.
Selon les résultats de cette étude, plusieurs familles de solutions peuvent être examinées :
- Les semelles adaptées et ancrées : elles peuvent être dimensionnées pour atteindre une profondeur compatible avec les caractéristiques géotechniques du terrain et les contraintes de retrait.
- Les fondations profondes : des pieux ou des puits peuvent être envisagés lorsque les couches superficielles présentent des caractéristiques défavorables et qu’une couche d’ancrage appropriée est accessible.
- Le radier général : cette solution répartit les charges sur une surface plus importante et peut être pertinente dans certaines configurations, mais son efficacité dépend du terrain et du calcul structurel.
Le choix doit intégrer la profondeur de la zone soumise aux variations hydriques, les caractéristiques mécaniques des différentes couches et les charges transmises par la construction. Une fondation profonde n’est pas systématiquement nécessaire, pas plus qu’un radier ne constitue une réponse automatique à la présence d’argile.
La conception doit également prendre en compte la rigidité de la structure. Les chaînages, les dispositions de liaison entre éléments porteurs et la continuité des ouvrages contribuent à limiter les conséquences de mouvements différentiels, dans les limites prévues par les règles de conception applicables.
Les mesures de prévention concernent aussi l’environnement immédiat de la maison. Une gestion cohérente des eaux pluviales, des réseaux enterrés et de la végétation permet de limiter certaines variations localisées d’humidité. Les arbres situés à proximité peuvent notamment influencer le comportement hydrique du sol, selon leur espèce, leur développement et la nature du terrain.
Une fuite de canalisation, un rejet d’eau au pied des fondations ou une modification importante de l’environnement végétal peuvent également perturber les conditions hydriques locales. Le propriétaire doit donc respecter les prescriptions techniques remises à la livraison et éviter les interventions susceptibles de modifier les écoulements autour du bâtiment.
Le lien avec les garanties de construction est direct. Si une fissure résulte de fondations sous-dimensionnées ou d’une exécution non conforme aux prescriptions géotechniques, la responsabilité du constructeur peut être engagée. La garantie décennale reste toutefois subordonnée à la démonstration des critères de gravité prévus par l’article 1792 du Code civil.
Inversement, si les désordres sont liés à une intervention postérieure du propriétaire, à un défaut d’entretien ou à une modification des conditions d’écoulement des eaux, l’analyse des responsabilités peut être différente. L’expertise doit donc examiner l’ensemble des causes possibles plutôt que d’attribuer automatiquement chaque fissure au constructeur.
En cas de sinistre, il est particulièrement utile de rapprocher l’étude géotechnique G2, les plans de fondations, les éventuels comptes rendus d’exécution et les observations réalisées sur le bâtiment. Ces documents permettent de vérifier si les travaux ont suivi les prescriptions retenues lors de la conception.
Face à une fissure, le propriétaire doit donc privilégier une démarche documentée : conserver les preuves, respecter les notifications écrites, vérifier les assurances et faire examiner les causes techniques avant d’accepter une réparation. Si les fissures évoluent ou si la solidité du bâtiment semble menacée, un professionnel indépendant peut aider à qualifier le désordre et à préparer les démarches adaptées auprès du constructeur et des assureurs.
Une fissure apparue pendant la première année est-elle automatiquement couverte par la garantie de parfait achèvement ?
Non. La garantie de parfait achèvement couvre pendant un an les désordres signalés dans les réserves de réception ou notifiés par écrit après la réception. Toutefois, une fissure présentant une gravité suffisante peut également relever de la garantie décennale. La qualification dépend de l’origine et des conséquences du dommage, pas uniquement de sa date d’apparition.
Peut-on déclarer une fissure directement à l’assurance dommages-ouvrage sans attendre le constructeur ?
Oui, si une assurance dommages-ouvrage a été souscrite et que le dommage est susceptible de relever de la garantie décennale. Le propriétaire peut déclarer directement le sinistre à son assureur, sans attendre que le constructeur reconnaisse sa responsabilité. La déclaration doit respecter les modalités contractuelles et les conditions légales. Il reste pertinent d’informer également le constructeur.
Une fissure fine peut-elle engager la garantie décennale ?
Oui, dans certaines circonstances. Une fissure fine peut révéler un désordre structurel ou provoquer des infiltrations rendant le bâtiment impropre à sa destination. La largeur seule ne permet pas de déterminer la garantie applicable. L’origine, l’évolution et les conséquences du désordre doivent être examinées techniquement.
Quel délai faut-il respecter pour déclarer un sinistre à l’assurance dommages-ouvrage ?
Le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés. Il faut néanmoins consulter le contrat et déclarer le dommage dès sa connaissance, sans attendre une expertise complète. Le délai de déclaration contractuel doit être distingué de la prescription de deux ans mentionnée par Service Public pour la demande d’indemnisation, ainsi que des délais d’instruction de l’assureur.
Que faire si le constructeur refuse de reconnaître une fissure ou de la réparer ?
Il faut conserver les preuves du désordre, notifier formellement la demande de réparation et vérifier si une assurance dommages-ouvrage peut être mobilisée. Une expertise indépendante peut permettre d’identifier l’origine de la fissure et de discuter les conclusions du constructeur. En cas de désaccord persistant, une procédure judiciaire et, si nécessaire, une expertise judiciaire peuvent être envisagées avec l’assistance d’un avocat en droit de la construction.