Assurances / Garanties
Dans le secteur de la construction et du BTP, les assurances et les garanties ne sont pas de simples formalités administratives : elles constituent le socle de la sécurité juridique et financière de chaque projet. Qu’il s’agisse d’un artisan couvreur, d’une entreprise générale ou d’un maître d’ouvrage particulier, chacun intervient dans une chaîne de responsabilités où un sinistre peut rapidement atteindre des montants considérables. Comprendre qui est assuré pour quoi, quand et comment, permet d’éviter les mauvaises surprises et d’aborder chaque chantier avec sérénité.
Cette page de présentation pose les bases essentielles : les assurances obligatoires, les garanties facultatives mais souvent indispensables, les garanties financières exigées dans les marchés, ainsi que les réflexes à adopter en cas de sinistre. Les articles de cette catégorie approfondissent ensuite chaque sujet en détail.
Pourquoi les assurances sont incontournables dans le BTP
Le bâtiment cumule des risques spécifiques : travail en hauteur, coactivité de nombreux intervenants, techniques parfois complexes, et surtout une caractéristique unique — les défauts de construction peuvent n’apparaître que des années après la réception des travaux. Un désordre de structure découvert cinq ans après la livraison engage la responsabilité de l’entreprise, même si celle-ci a changé de statut, de dirigeant ou a été revendue entre-temps.
C’est précisément pour protéger l’usager que le législateur a imposé un dispositif d’assurance obligatoire, souvent qualifié de « spiralème assurantiel » : le maître d’ouvrage et les professionnels sont tenus de souscrire des couvertures complémentaires qui se répondent les unes aux autres.
Les assurances obligatoires : la responsabilité décennale et la dommages-ouvrage
La garantie décennale, l’assurance des professionnels
Tout professionnel participant à l’acte de construire — architecte, ingénieur, économiste, bureau de contrôle, maître d’œuvre, entrepreneur — doit être couvert par une assurance de responsabilité civile décennale. Elle couvre, pendant dix ans après la réception des travaux, les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination : fissures structurelles, infiltration majeure par défaut d’étanchéité, affaissement de plancher, par exemple.
Quelques points clés à retenir :
- L’obligation s’applique dès le premier jour d’activité, y compris pour un auto-entrepreneur ou une entreprise en création.
- Elle doit couvrir l’ensemble des activités déclarées : un maçon qui pose aussi des carrelages doit avoir les deux activités mentionnées au contrat.
- L’attestation d’assurance doit être jointe à chaque devis et facture, sous peine de sanction pénale.
- Travailler sans décennale expose l’entreprise à des amendes importantes et à la responsabilité personnelle et illimitée de son dirigeant.
La dommages-ouvrage, l’assurance du maître d’ouvrage
En miroir, le maître d’ouvrage — particulier construisant sa maison ou promoteur immobilier — doit souscrire une assurance dommages-ouvrage avant l’ouverture du chantier. Son rôle est de permettre une réparation rapide des dommages relevant de la garantie décennale, sans attendre que les responsabilités soient déterminées entre les intervenants.
Le principe est simple : en cas de sinistre, l’assureur dommages-ouvrage indemnise d’abord le maître d’ouvrage, puis se retourne contre les assureurs des professionnels responsables. Ce mécanisme évite les blocages et les procédures interminables qui laisseraient un propriétaire vivre dans un logement dégradé.
Une analogie utile : la décennale est la couverture de chaque joueur sur le terrain, la dommages-ouvrage est l’arbitre qui fait avancer le match sans attendre les contestations.
Les autres assurances essentielles du professionnel du bâtiment
La décennale ne couvre pas tout. Une entreprise de BTP a généralement besoin d’un panier d’assurances plus complet :
- La responsabilité civile exploitation et chantier : elle prend en charge les dommages causés aux tiers pendant les travaux, comme la chute d’un outil sur la voiture d’un voisin ou une blessure d’un passant.
- La garantie biennale (bon fonctionnement) : elle couvre pendant deux ans les équipements dissociables du bâtiment, comme une porte motorisée ou un chauffe-eau, dont le dysfonctionnement n’affecte pas la solidité de l’ouvrage.
- La RC professionnelle : elle couvre les préjudices financiers ou immatériels causés aux clients en dehors des dommages à l’ouvrage, par exemple une erreur de conseil ou un manquement contractuel.
- Les flottes et engins : véhicules utilitaires, grues, nacelles et engins de chantier nécessitent des couvertures spécifiques, souvent exigées par les loueurs.
- La protection juridique : précieuse en cas de litige avec un client, un fournisseur ou un sous-traitant.
À ces assurances s’ajoutent les garanties légales que tout professionnel doit honorer vis-à-vis de ses clients : la garantie de parfait achèvement d’un an, la garantie biennale et la garantie décennale elle-même, qui forment un ensemble progressif de protection de l’acheteur ou du donneur d’ordre.
Les garanties financières : cautionnements, réceptions et retenues
Au-delà des assurances de dommages, le BTP mobilise des garanties à caractère financier, particulièrement présentes dans les marchés publics et les contrats de construction. Elles sécurisent l’exécution du contrat et le paiement.
- La garantie de bonne exécution : elle protège le maître d’ouvrage contre la défaillance de l’entreprise en cours de chantier.
- La retenue de garantie : un pourcentage du montant des travaux (généralement 5 %) est conservé jusqu’à la réception, avec possibilité de le remplacer par une caution.
- La garantie de paiement : elle rassure les sous-traitants et fournisseurs sur le règlement de leurs factures.
- La caution d’avance : elle garantit le remboursement des avances accordées par le maître d’ouvrage.
Ces instruments sont délivrés par des banques ou des sociétés de caution. Pour une entreprise, la capacité à obtenir des cautions dépend directement de la santé de ses finances et de la qualité de sa relation avec sa banque : c’est un point souvent sous-estimé lors de la réponse à un appel d’offres.
Assurance et sous-traitance : une vigilance particulière
Le recours à la sous-traitance est courant dans le BTP, mais il crée des zones de risque. Le maître d’œuvre ou l’entreprise générale doit vérifier que chaque sous-traitant dispose bien d’une décennale couvrant ses activités, en cours de validité et adaptée aux montants du projet. En cas de défaillance d’un sous-traitant non assuré, c’est souvent l’entreprise donneuse d’ordre qui se retrouve exposée.
Une checklist simple avant de confier un lot en sous-traitance :
- Demander l’attestation décennale en cours de validité, nominative et détaillée.
- Vérifier que les activités confiées figurent bien dans les activités déclarées.
- Contrôler que les plafonds de garantie couvrent le montant des travaux prévus.
- Archiver ces documents avec le contrat de sous-traitance.
Coût des assurances et leviers d’optimisation
Le budget assurance pèse réellement dans la trésorerie d’une entreprise : la décennale représente souvent un pourcentage significatif du chiffre d’affaires, variable selon l’activité (la couverture du gros œuvre ou de l’étanchéité coûte plus cher que le second œuvre courant). Quelques leviers permettent de maîtriser ce poste sans sacrifier la qualité de couverture :
- Déclarer fidèlement son chiffre d’affaires prévisionnel : une sous-déclaration entraîne des régularisations douloureuses, voire des refus de garantie.
- Mettre en cohérence ses activités déclarées avec ses chantiers réels, ni plus (surcoût inutile), ni moins (risque de non-couverture).
- Soigner la prévention : chantiers documentés, plans et notes de calcul archivés, procès-verbaux de réception rigoureux.
- Comparer les offres régulièrement et anticiper le renouvellement plusieurs semaines à l’avance, notamment lorsque l’entreprise change de taille ou d’activité.
Cas fictif : une entreprise de rénovation sous-traite l’étanchéité d’une toiture-terrasse à un partenaire dont l’attestation mentionne uniquement « menuiserie ». Trois ans après, des infiltrations endommagent les plafonds. Son propre assureur peut rechercher la responsabilité de l’entreprise pour défaut de vérification. Une simple lecture attentive de l’attestation aurait évité des mois de procédure.
En cas de sinistre : les bons réflexes
La gestion d’un sinistre suit une logique de processus que chaque professionnel devrait connaître :
- Constater et documenter : photos, datation, témoignages, rapports éventuels.
- Déclarer à son assureur dans le délai prévu au contrat, sans reconnaître formellement sa responsabilité dans l’urgence.
- Informer le maître d’ouvrage et, s’il est assuré, inviter à activer sa dommages-ouvrage.
- Conserver toutes les pièces du dossier : plans, devis, bons de commande, PV de réception.
- Suivre l’expertise et faire valoir ses observations, éventuellement accompagné d’un conseil.
La qualité de l’archivage documentaire conditionne souvent l’issue du dossier : c’est le meilleur investissement préventif, avec la prévention technique elle-même.
Ce que vous trouverez dans cette catégorie
Les articles de cette rubrique décryptent chaque garantie en détail : fonctionnement de la décennale et de la dommages-ouvrage, garanties légales après réception, cautions et garanties financières des marchés, assurances spécifiques aux engins et véhicules, gestion des sinistres et de l’expertise, ou encore cas particuliers de la sous-traitance et de l’auto-entrepreneuriat. L’objectif est de vous donner des repères clairs pour choisir vos couvertures, dialoguer efficacement avec assureurs et courtiers, et sécuriser durablement l’activité de votre entreprise comme la protection de vos clients.
Quelles clauses refuser dans un contrat de construction pour éviter +8% en “ajustements” ?
Un contrat de construction peut afficher un prix attractif tout en laissant subsister des zones d’incertitude qui pèseront sur le budget final. Des prestations insuffisamment décrites, des travaux exclus mal chiffrés, une révision de prix mal comprise ou des délais…
Lire la suite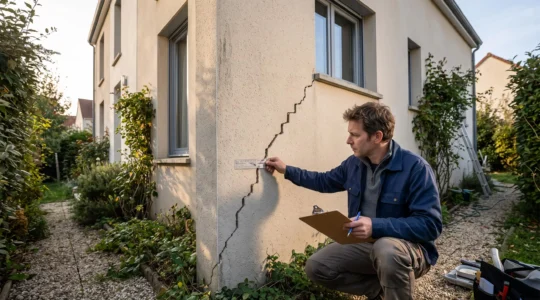
Quelles garanties de construction activent vraiment une prise en charge quand une fissure apparaît ?
Une fissure apparaît sur la façade d’une maison neuve : faut-il contacter le constructeur, son assureur décennal ou l’assurance dommages-ouvrage ? La réponse dépend principalement de trois éléments : la date de réception des travaux, l’origine du désordre et ses…
Lire la suite
Les obligations légales et les responsabilités des menuisiers en matière d’assurance décennale
Les obligations légales et les responsabilités des menuisiers en matière d’assurance décennale L’assurance décennale est une garantie indispensable pour les menuisiers, qui peut prendre en charge les réparations en cas de malfaçons. Ces artisans sont soumis à un cadre légal…
Lire la suiteAssurance dommage ouvrage : pourquoi et pour qui est-elle obligatoire ?
L’assurance dommage ouvrage est une assurance qui protège les propriétaires d’immeubles en construction contre les dommages causés par les malfaçons de l’ouvrage. Elle est obligatoire pour tous les propriétaires d’immeubles en construction, qu’ils soient particuliers ou professionnels. Vous souhaitez trouver…
Lire la suiteLes différentes assurances conseillées pour vos travaux
Lorsque l’on entreprend des travaux, il est important de bien assurer son chantier. En effet, les accidents peuvent arriver et il vaut mieux être couvert en cas de problèmes. Il existe différentes assurances qui peuvent vous être utiles lors de…
Lire la suiteSur quels critères choisir son assurance dommage ouvrage ?
L’assurance dommage ouvrage est une assurance obligatoire pour les propriétaires de maisons individuelles et les copropriétaires. Elle leur permet de se protéger en cas de dommages causés par la construction de leur bien. En effet, si les dommages causés par…
Lire la suiteQue couvre la garantie décennale ?
La garantie décennale est une assurance qui couvre les dommages causés par les constructeurs pendant la durée de validité de la garantie. Cette assurance est obligatoire pour tous les professionnels du bâtiment et permet de couvrir les dommages de construction,…
Lire la suite